우버 로보택시 전망: 테슬라와 다른 사업 구조와 투자 체크포인트
김피터와 최피셔의 대화를 바탕으로 구성 | 자료 확인: 2026년 10월 11일
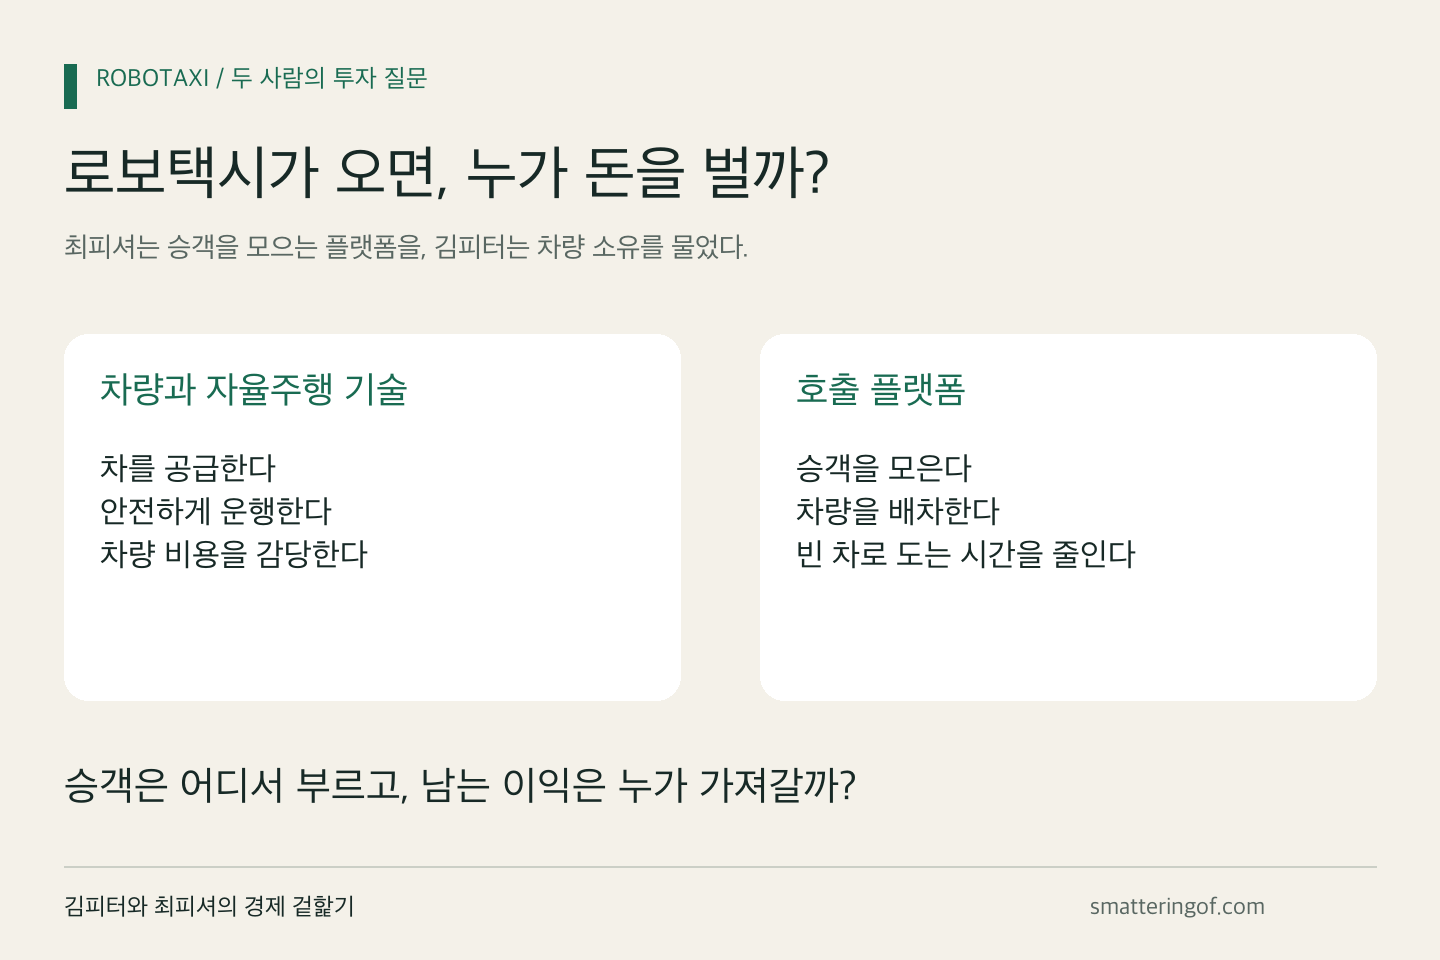
최피셔가 우버 이야기를 꺼냈다. 자율주행 택시가 보편화되면, 이미 승객을 모으는 플랫폼을 가진 우버가 유리하지 않겠느냐는 생각이었다.
나는 차량 소유가 먼저 걸렸다. 우버는 기본적으로 차를 직접 보유해 굴리는 회사가 아니다. 사람이 운전하던 차를 자율주행 차량으로 바꾸려면 누군가는 차를 사야 한다. 그 차를 우버에 빌려주는 구조가 될까?
같은 로보택시를 보면서 최피셔는 승객을, 나는 차를 봤다.
차는 테슬라를 사도, 택시는 다른 앱으로 부른다
최피셔의 생각은 단순했다. 택시를 타는 이유는 목적지까지 편하게 가기 위해서다. 차의 브랜드보다 요금과 도착 시간이 중요하다면, 여러 회사의 차량을 한곳에서 연결하는 우버가 유리하다는 논리다.
“차는 테슬라를 사도 택시는 카카오 T 탈 것 같아서.” — 최피셔
이 말이 대화의 핵심이었다. 사고 싶은 차와 이동할 때 켜는 앱은 다를 수 있다. 자율주행 기술의 승자가 곧 호출 플랫폼의 승자라는 보장도 없다.
여기서 우버의 기회를 생각해볼 만하다. 자율주행 업체가 차를 만들고 운행을 시작해도 승객을 계속 태워야 돈을 번다. 우버가 승객을 연결해 빈 차로 도는 시간을 줄여준다면, 차량을 가진 쪽에도 우버를 쓸 이유가 생긴다. 다만 이것은 플랫폼이 유리해지는 조건이지, 우버의 승리가 확정됐다는 뜻은 아니다.
그런데 그 차는 누가 사나
대화 뒤 공개 자료를 확인해보니, 차량을 소유하는 일과 자율주행 기술을 제공하는 일, 차량을 관리하고 승객을 연결하는 일은 나눠서 봐야 했다.
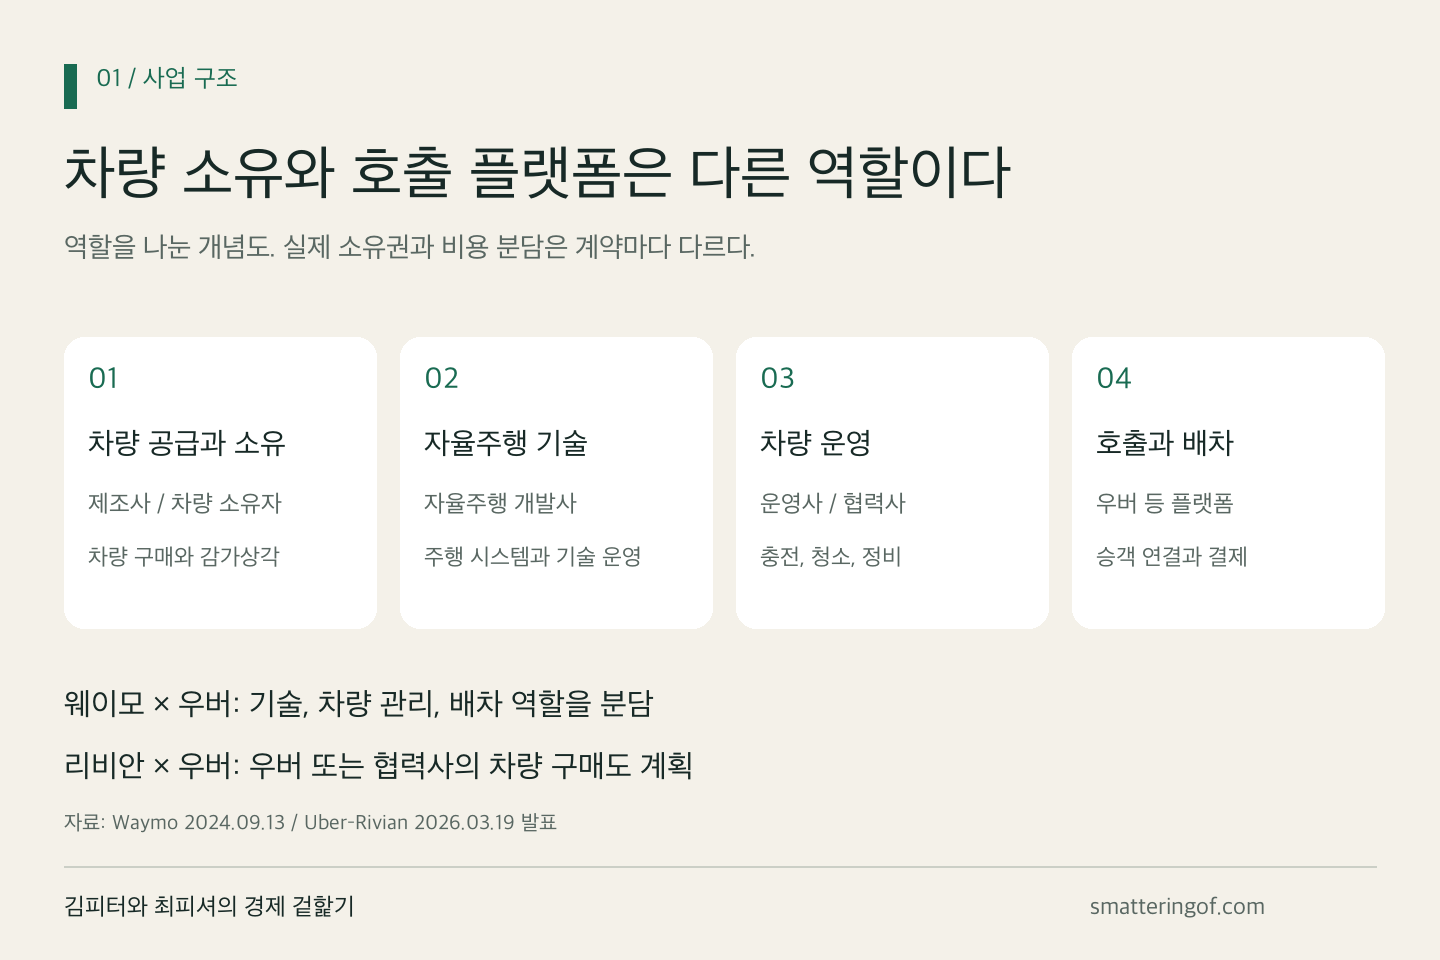
웨이모와 우버는 오스틴과 애틀랜타에서 협력한다. 웨이모 공식 안내에 따르면 해당 지역의 서비스 구역에서는 우버 앱으로 웨이모 차량을 호출한다. 두 회사가 2024년 발표한 역할 분담에서 우버는 배차와 청소, 수리 등 차량 관리를, 웨이모는 자율주행 시스템의 시험과 운영 등을 맡았다. 이 발표만으로 차량의 법적 소유권이나 수익 배분까지 알 수는 없다. [1][2]
더 눈에 띄는 건 리비안과의 계약이다. 2026년 3월 발표에서 우버는 일정한 자율주행 성과 달성을 조건으로 2031년까지 최대 12억 5,000만 달러를 투자하겠다고 밝혔다. 우버 또는 차량 운영 협력사가 자율주행 R2 차량 1만 대를 구매할 계획도 포함됐다. 첫 상용 배치는 2028년 샌프란시스코와 마이애미를 목표로 한다. 아직 완료된 배치가 아니라 계획이다. [3]
그러니 우버를 차에는 돈을 쓰지 않고 연결 수수료만 받는 회사로 놓고 계산하면 빠뜨리는 부분이 생긴다. 플랫폼을 지키기 위해 차량 공급과 기술 개발에 자본을 넣어야 한다면, 그 돈까지 고려해야 한다.
플랫폼을 먼저 잡았다고 끝은 아니다
최피셔는 플랫폼 선점의 힘을 강조하며 넷플릭스를 떠올렸다. 승객이 이미 쓰는 앱을 가진 쪽이 유리하다는 비유다. 다만 그 비유를 그대로 로보택시의 결론으로 옮기기는 어렵다.
승객이 앱을 두세 개 깔고 요금과 대기 시간을 비교한다면, 기존 앱을 쓰던 습관만으로는 충분하지 않다. 자율주행 업체가 직접 승객을 모으고 더 싼 요금을 제시할 때에도 우버가 선택받아야 한다. 안전에 대한 신뢰와 서비스 가능 지역도 선택을 가를 것이다.
우버가 유리해지려면 차량 공급자에게도 이유를 만들어줘야 한다. 직접 승객을 모을 때보다 우버를 거칠 때 더 자주 운행하고, 수수료를 내고도 더 많이 벌어야 한다. 결국 확인할 것은 앱 가입자 수만이 아니라 차량 가동률과 비용을 뺀 이익이다.
우버가 싸다는 판단은 따로 확인해야 한다
대화에는 우버와 테슬라의 PER 차이, 우버 시가총액이 두 배가 돼도 이상하지 않겠다는 생각도 나왔다. 다만 캡처에는 수치의 기준일과 산식이 없다. 과거 이익을 기준으로 한 PER인지, 앞으로의 예상 이익을 쓴 PER인지도 확인되지 않는다. 그래서 그 숫자를 현재의 기업가치 비교로 옮기지는 않았다.
최피셔가 우버의 재무를 좋게 본 생각은 실적을 통해 살펴볼 수 있다. 우버의 2026년 2분기 영업이익은 18억 9,000만 달러, 잉여현금흐름은 27억 9,200만 달러였다. 현금을 만들어내는 사업이라는 근거는 있다. 다만 이는 배달 등을 포함한 회사 전체 실적이며, 로보택시 사업만의 성과는 아니다. [4]
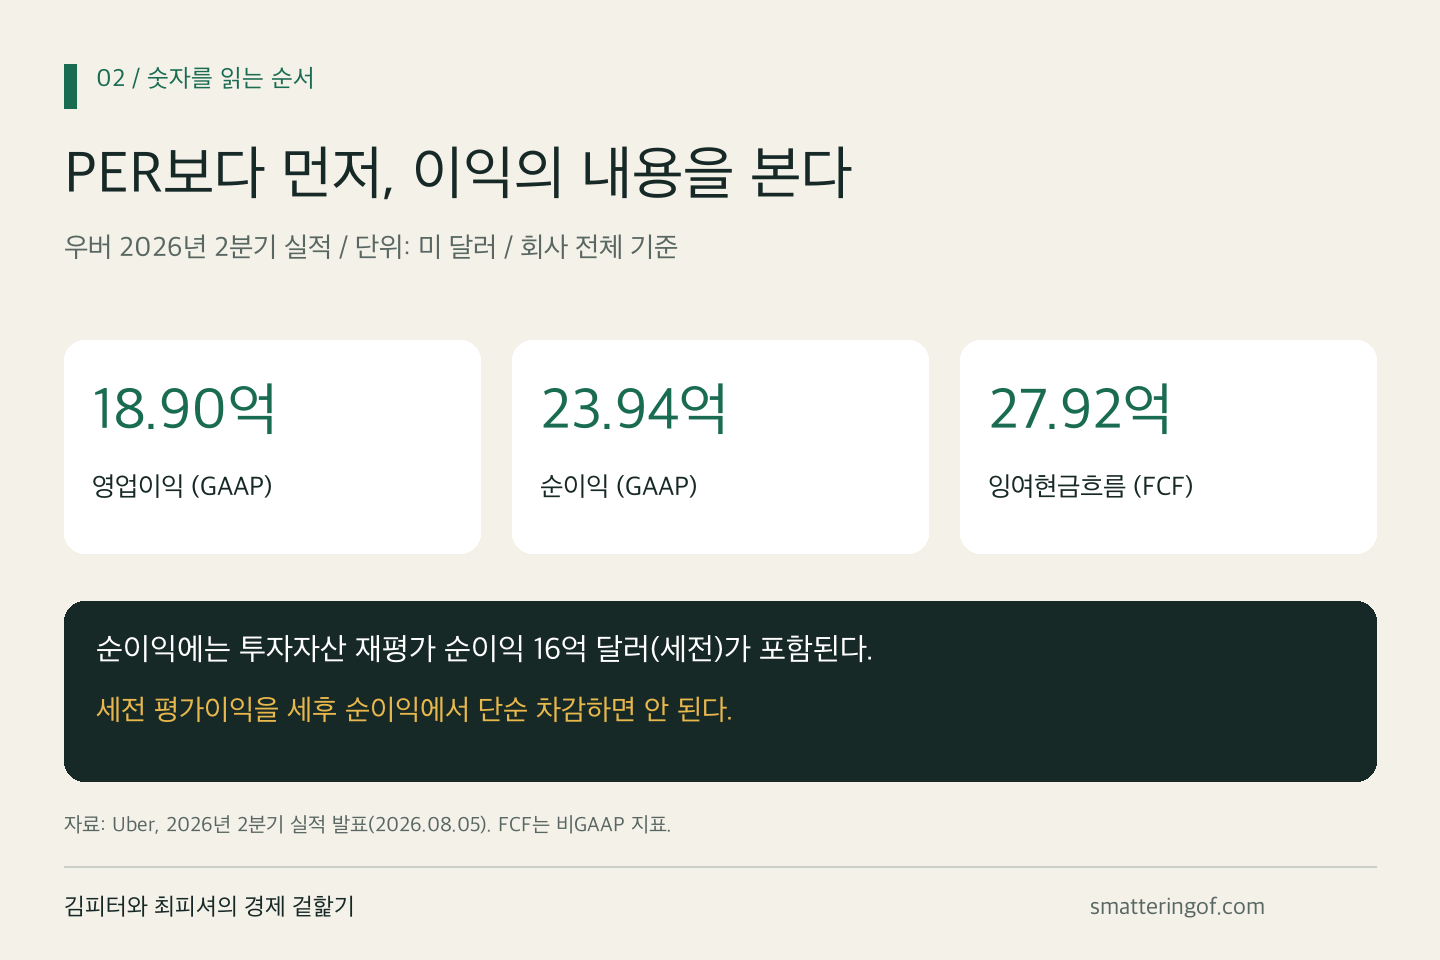
같은 분기 순이익 23억 9,400만 달러에는 투자자산 재평가에 따른 세전 순이익 16억 달러가 반영됐다. 순이익이 모두 반복적인 영업에서 나온 돈은 아니라는 뜻이다. 세전 평가이익을 세후 순이익에서 그대로 빼는 계산도 맞지 않는다. PER을 보기 전에 무엇이 이익을 만들었는지 확인해야 한다. [4]
시가총액이 두 배가 된다는 주장에도 중간 계산이 필요하다. 언제까지 이익이 얼마나 늘고, 시장이 그 이익에 몇 배를 지불할지 설명해야 한다. 좋은 사업을 찾는 일과 지금 가격이 싼지 판단하는 일은 별개의 질문이다.
다음에 볼 것은 운전석이 아니라 빈 차다
최피셔는 대화에서 우버를 매수한 것은 아니고, 당장 매수할 계획도 없다고 했다. 이번 이야기는 매수 결론에 도달한 분석보다, 우버를 조사해볼 이유를 발견한 대화에 가깝다.
그 대화에서 남은 질문은 세 가지다. 우버가 로보택시의 빈 시간을 얼마나 줄여주는가. 차량과 기술에 넣는 돈을 감안해도 이익이 늘어나는가. 차량 공급자가 우버를 통하지 않고 승객을 모으는 것보다 우버와 함께하는 편이 이득인가.
운전석이 비었다는 사실만으로 어느 회사의 이익이 늘지는 않는다. 그 빈 차를 누가 승객으로 채우고, 비용을 치른 뒤 얼마를 남기는지 봐야 한다.
참고 자료
'경제 겉 핥기' 카테고리의 다른 글
| 코스피 들어갈만 하다 (1) | 2025.06.20 |
|---|---|
| 근 10년동안 폭발적인 성장을 한 텐배거 종목들의 대한 한줄평 (3) | 2025.06.07 |
| 원자력 산업에 대한 이해도 부족 (3) | 2025.05.23 |
| 관세에 관한 주관 250411 (1) | 2025.04.11 |
| 마이크로소프트의 데이터센터 전략 조정 (0) | 2025.04.03 |

댓글